贵宾业务结构性萎缩,大众市场难救场
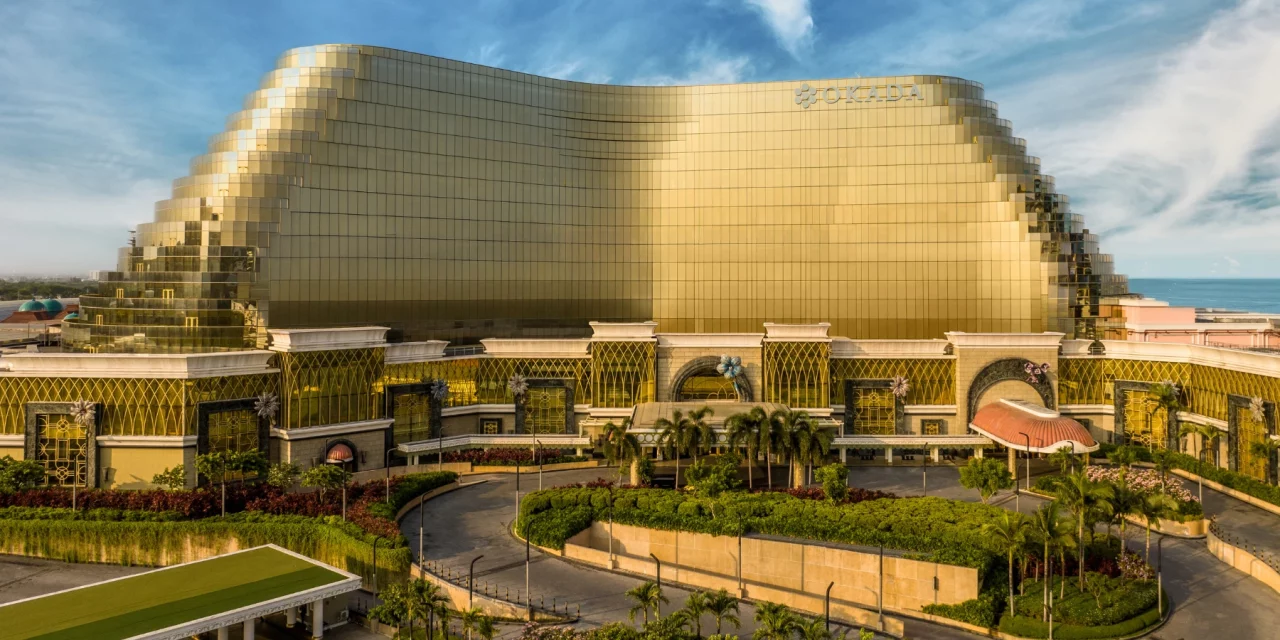
惠誉评级最新报告指出,冈田马尼拉(Okada Manila)的大众市场增长未能有效抵消其贵宾业务的结构性下滑。该评级机构预计,竞争加剧和线上博彩的兴起将持续限制这家菲律宾综合度假村的复苏步伐。
惠誉在10月2日的亚太博彩同行评审中提到,贵宾赌桌游戏收入在2025年预计将占该物业总博彩收入(GGR)的20%,远低于2023年的35%。报告明确指出:“惠誉认为贵宾业务占比的下降是结构性的。”尽管低消费的大众市场有所增长,但其增幅不足以弥补贵宾业务的萎缩。
多重逆风冲击盈利,母公司承压
疲软的博彩需求、高额的促销支出以及菲律宾经济的下行,持续对冈田马尼拉的盈利能力构成压力。其母公司日本环球娱乐(Universal Entertainment Corporation)的日本娱乐设备业务虽有所复苏,但仍不足以弥补博彩业务的颓势。
惠誉强调:“竞争、线上化迁移和宏观经济逆风,很可能继续限制综合度假村的收入和EBITDA(息税折旧摊销前利润)的复苏。”该机构还指出,马尼拉娱乐城(Entertainment City)的竞争日益激烈,博彩收入下降和再投资能力受限,进一步削弱了环球娱乐的竞争实力。
现金流持续承压,前景不容乐观
惠誉预计,环球娱乐在2026年和2027年将产生负自由现金流。尽管在2029年8月之前没有重大的债务到期,但低迷的盈利能力将削弱其流动性缓冲。根据预测,该集团的自由现金流利润率在2026年将为负3.1%,2027年略有改善至负0.1%。
冈田马尼拉的业绩占据环球娱乐总收入的约53%,这使得该集团高度依赖于这家物业的表现。尽管日本娱乐设备业务提供了一定的多元化和短期复苏潜力,但惠誉表示,其长期前景仍受制于市场结构性下滑。惠誉认为,稳定冈田马尼拉的运营并提高EBITDA生成能力,是未来需要密切关注的关键因素。